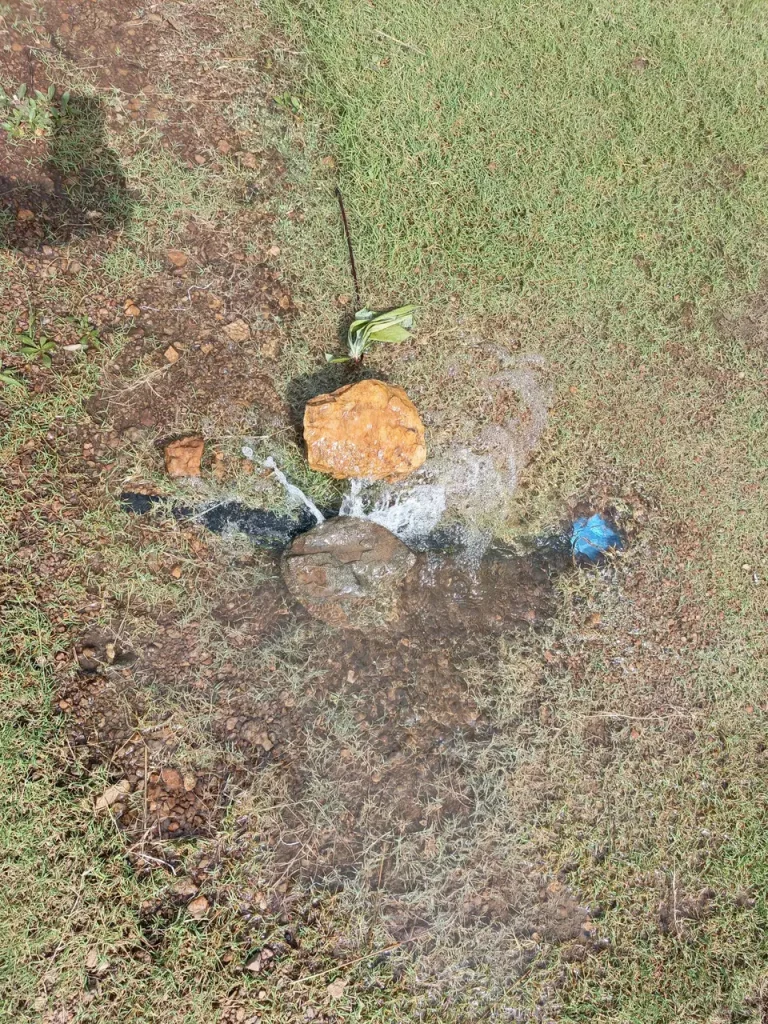
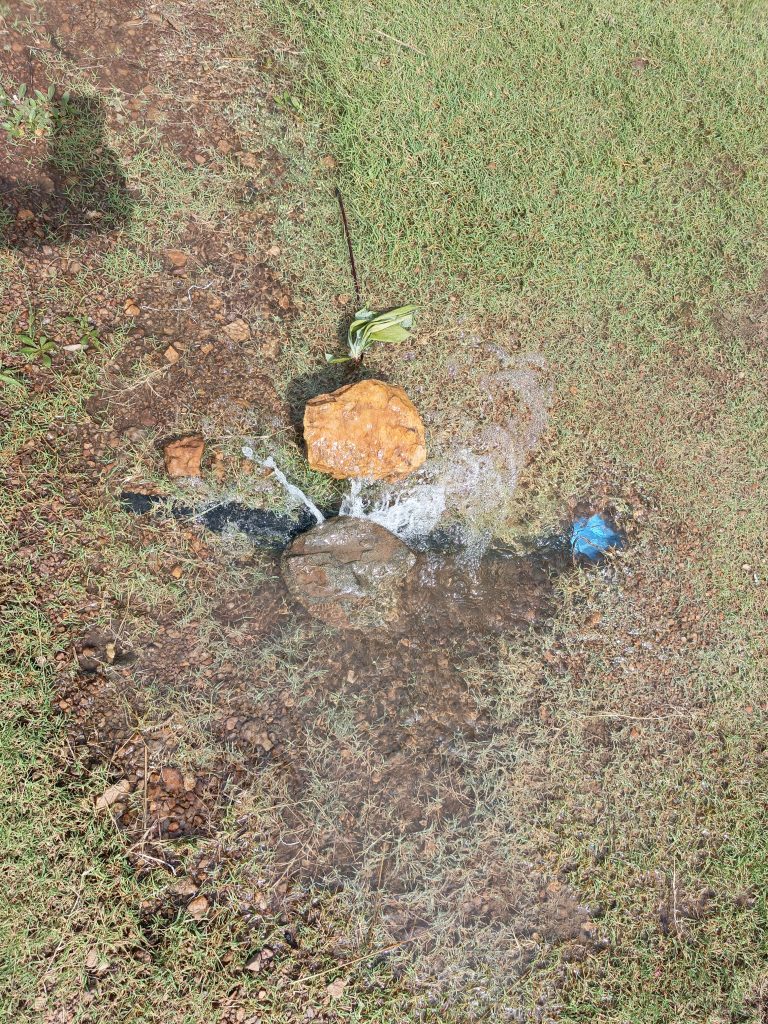
Une trace d’humidité apparaît, le compteur tourne alors que tous les robinets sont fermés ou un dégât des eaux survient sans origine visible : la recherche de fuite d’eau peut devenir nécessaire avant toute réparation. Côté assurance, le point essentiel est de ne pas confondre quatre dépenses différentes : localiser la fuite, remettre en état ce qui a dû être ouvert pour la trouver, réparer l’élément à l’origine de la fuite et indemniser les dommages causés par l’eau.
Ces postes ne sont pas automatiquement couverts de la même façon. La garantie dépend du contrat d’assurance habitation, de la cause de la fuite, de l’emplacement de la canalisation et de la situation du logement. Avant de mandater une entreprise, le bon réflexe est donc de contacter l’assureur ou son service d’assistance, sauf urgence imposant d’abord de faire cesser l’écoulement.
Sommaire
Recherche de fuite d’eau et assurance : ce qui peut être pris en charge
| Dépense | À quoi correspond-elle ? | Prise en charge possible ? |
|---|---|---|
| Recherche / localisation | Identifier l’origine exacte de la fuite, avec ou sans méthode non destructive. | Possible selon le contrat, l’assistance et les règles applicables au sinistre. |
| Ouverture et remise en état liée à la recherche | Dépose d’un habillage, ouverture d’une cloison ou autre accès nécessaire pour localiser la fuite. | Selon les garanties et le contexte ; à vérifier avant intervention si la situation le permet. |
| Réparation de la cause | Remplacer un joint, un flexible, une canalisation ou un appareil défectueux. | Pas automatiquement : la garantie dégâts des eaux couvre d’abord les conséquences du sinistre, pas nécessairement l’élément défectueux lui-même. |
| Dommages consécutifs | Peinture, plafond, sol, mobilier ou autres biens endommagés par l’eau. | Souvent au cœur de la garantie dégâts des eaux, dans les limites, franchises et exclusions du contrat. |
| Surconsommation d’eau | Volume d’eau perdu à cause d’une fuite après compteur. | Règles distinctes : contrat éventuel et, dans certaines situations, dispositif légal de plafonnement de facture. |
La DGCCRF rappelle que la garantie dégâts des eaux couvre les conséquences d’un dégât des eaux, mais n’a pas pour objet, par principe, de payer la réparation de la partie de la construction ou de l’appareil à l’origine du dommage. Des garanties complémentaires peuvent toutefois modifier cette situation : seule la lecture des conditions de votre contrat permet de savoir ce qui est réellement couvert.
Qui doit lancer la recherche de fuite ?
La réponse dépend de l’endroit où les premiers signes apparaissent et du statut des personnes concernées. Si l’origine semble située dans votre logement, prévenez rapidement votre assureur et, si vous êtes locataire, votre bailleur ou gestionnaire. En copropriété, une fuite peut aussi provenir d’une partie commune ou d’un autre lot : le syndic peut alors devoir être associé aux démarches.
Quand l’origine est inconnue, évitez d’attribuer d’emblée la facture au locataire, au propriétaire, au voisin ou à la copropriété. La localisation de la fuite sert justement à déterminer où se trouve la cause ; la responsabilité et la prise en charge se traitent ensuite en fonction du contrat, des obligations d’entretien et du contexte du sinistre.
Que faire avant d’appeler une entreprise ?
- Limiter l’aggravation. Si la fuite vient de chez vous ou si son origine est inconnue, fermez l’arrivée d’eau lorsque c’est possible sans danger. En cas de risque électrique, ne manipulez pas une installation humide sans précaution adaptée.
- Documenter les dégâts. Photographiez les traces, les biens touchés et les zones humides avant remise en état.
- Contacter l’assureur ou l’assistance. Demandez si la recherche de fuite est garantie, s’il existe un plafond ou une franchise et si vous devez utiliser une entreprise partenaire.
- Faire préciser la nature de l’intervention. Demandez un devis qui distingue la recherche, les éventuelles ouvertures, la réparation de la cause et la remise en état.
- Conserver les justificatifs. Gardez devis, facture, rapport de recherche, photos et preuve de réparation.
Si vous cherchez d’abord à savoir où se trouve la fuite, consultez notre guide comment détecter une fuite d’eau dans la maison. Pour une canalisation enterrée, la démarche de diagnostic est différente.
Faut-il prévenir l’assurance avant la recherche de fuite ?
Lorsque la situation n’impose pas une intervention immédiate, c’est généralement la solution la plus prudente. L’assureur peut confirmer les garanties, préciser les justificatifs attendus et parfois orienter vers un professionnel. Cela évite de découvrir après coup qu’une méthode, un prestataire ou certains frais n’étaient pas pris en charge.
En revanche, une fuite active doit être contenue rapidement pour éviter l’aggravation des dommages. Faire cesser l’écoulement ne signifie pas qu’il faut lancer immédiatement tous les travaux de remise en état. France Assureurs recommande de réparer rapidement la fuite, de conserver les justificatifs et d’attendre l’accord de l’assureur ou, si nécessaire, le passage de l’expert avant les travaux de réfection qui feraient disparaître les preuves du sinistre.
Quel délai pour déclarer un dégât des eaux ?
Pour un dégât des eaux relevant de l’assurance habitation, les sources institutionnelles et professionnelles rappellent un délai de cinq jours ouvrés pour prévenir l’assureur. La déclaration doit décrire le sinistre et les dommages connus. Lorsque plusieurs personnes sont concernées, un constat amiable dégât des eaux facilite l’échange d’informations entre assureurs.
Notre guide sur le constat amiable dégât des eaux détaille les informations à réunir. Si un expert doit intervenir, préparez également les factures, photos et justificatifs utiles ; notre article sur l’expertise après un dégât des eaux explique cette étape.
La convention IRSI change-t-elle qui paie ?
La convention IRSI organise, dans son champ d’application, la gestion de certains sinistres dégâts des eaux et incendie entre assureurs. Elle prévoit notamment des règles de désignation de l’assureur gestionnaire et d’organisation de la recherche de fuite.
Il faut toutefois éviter une conclusion trop rapide : IRSI est une convention entre assureurs. Elle ne remplace pas votre contrat et ne signifie pas que toute recherche, toute réparation ou toute remise en état est automatiquement remboursée à l’assuré. L’Institut national de la consommation rappelle notamment que la recherche de fuite vise à identifier la cause du dommage, tandis que le coût de réparation de cette cause est distinct.
Recherche non destructive : est-elle mieux remboursée ?
Thermographie, gaz traceur, écoute électroacoustique ou inspection peuvent parfois localiser une fuite sans démolition importante. Mais la technique utilisée ne crée pas, à elle seule, un droit au remboursement. L’intérêt d’une méthode non destructive est surtout de limiter les dégradations inutiles lorsqu’elle est adaptée au réseau et au type de fuite.
Demandez au professionnel d’indiquer sur son devis la technique envisagée, son objectif et les frais séparés. Un rapport de recherche mentionnant la zone inspectée, la méthode et la localisation retenue est plus utile pour le dossier qu’une facture vague intitulée simplement « dépannage ».
Locataire, propriétaire ou copropriété : les bons réflexes
Vous êtes locataire
Prévenez votre assureur et le bailleur ou l’agence. Les obligations d’entretien locatif et l’origine de la fuite peuvent influencer la responsabilité finale, mais ne décidez pas vous-même qui doit payer la recherche avant que l’origine soit établie.
Vous êtes propriétaire occupant
Contactez votre assureur habitation avant une recherche coûteuse lorsque la situation le permet. En copropriété, informez également le syndic si une partie commune ou un autre lot peut être concerné.
Vous êtes propriétaire bailleur
Coordonnez-vous avec l’occupant, son assureur et, le cas échéant, votre assurance propriétaire non occupant. La recherche peut révéler une cause relevant de l’entretien courant, d’un équipement privatif, d’une canalisation ou d’une partie commune : il est préférable d’attendre cette localisation avant d’attribuer les coûts.
Et si la fuite fait exploser la facture d’eau ?
La prise en charge d’une surconsommation est un sujet distinct de l’indemnisation du dégât des eaux. Pour certaines fuites après compteur, un plafonnement légal de la facture peut s’appliquer sous conditions, notamment lorsque la fuite est réparée et que les justificatifs sont transmis dans les délais applicables. Notre guide fuite d’eau après compteur : que faire et qui paie ? détaille cette procédure.
Les documents à conserver
- photos et vidéos datées des dégâts et de la zone suspectée ;
- devis détaillé avant intervention lorsque possible ;
- rapport ou attestation de recherche de fuite ;
- facture distinguant recherche, réparation et remise en état ;
- preuve de la réparation de la fuite ;
- échanges avec l’assureur, le bailleur, le syndic ou le voisin ;
- constat amiable si plusieurs logements sont concernés.
Questions fréquentes
L’assurance habitation rembourse-t-elle toujours une recherche de fuite ?
Non. La garantie varie selon le contrat : plafond, franchise, type de canalisation, cause, localisation et conditions d’intervention peuvent changer la prise en charge. Vérifiez les conditions du contrat ou demandez une confirmation à l’assureur.
La réparation de la canalisation est-elle comprise dans la recherche de fuite ?
Ce sont deux postes différents. La recherche sert à localiser la cause ; la réparation corrige l’élément défectueux. Le fait que la recherche soit prise en charge ne garantit donc pas le remboursement de la réparation.
Puis-je appeler directement un plombier ?
Oui en cas d’urgence pour faire cesser l’écoulement. Si la situation est maîtrisée, contacter d’abord l’assureur ou son assistance permet de vérifier les garanties et l’éventuelle nécessité de passer par un professionnel partenaire.
Qui paie si la fuite vient d’un voisin ?
Ne déduisez pas la prise en charge du seul emplacement apparent des dégâts. Prévenez les personnes concernées et les assureurs ; la localisation de la fuite et les règles contractuelles ou conventionnelles permettront d’organiser le dossier.
À retenir
Pour savoir si votre assurance prend en charge une recherche de fuite, posez quatre questions distinctes : la localisation est-elle garantie ? les dégradations nécessaires à cette recherche sont-elles couvertes ? la réparation de la cause l’est-elle ? et comment les dommages consécutifs seront-ils indemnisés ? Cette séparation évite la plupart des malentendus au moment de recevoir la facture.
Sources de cadrage consultées : DGCCRF — assurance multirisque habitation et France Assureurs — règlement d’un dégât des eaux. Les garanties concrètes restent celles de votre contrat d’assurance.