L’eau tombe du plafond et personne ne répond au-dessus ? Dans ce moment où l’on a envie d’agir immédiatement, la bonne décision est surtout de ne pas créer un second problème : sécurisez votre logement, prévenez le syndic ou le gardien et faites rechercher l’origine de la fuite sans entrer de force chez le voisin. Si le logement source est vide et inaccessible alors que l’écoulement est important, France Assureurs indique que les pompiers peuvent être sollicités.
Cette situation est différente d’un dégât des eaux classique : vous ne pouvez pas forcément faire fermer l’eau à la source immédiatement. Il faut donc organiser les démarches dans le bon ordre, conserver des preuves et distinguer ce qui relève de l’urgence, de la copropriété et de l’assurance.
Sommaire
Fuite d’eau voisin du dessus absent : que faire immédiatement ?
- Protégez les personnes et les biens. Éloignez meubles et objets de la zone touchée si cela peut être fait sans danger.
- Attention à l’électricité. Si l’eau atteint ou menace une prise, un luminaire, un tableau ou un appareil, ne touchez pas une installation mouillée. En cas de doute, faites sécuriser la zone.
- Tentez de joindre le voisin sans multiplier les intrusions. Téléphone, interphone, message, gardien ou contact connu.
- Prévenez immédiatement le syndic ou le gardien. En copropriété, ils peuvent disposer de contacts utiles et coordonner une intervention sur les parties communes ou une canalisation concernée.
- Si le logement source est vide et inaccessible et que l’inondation est importante, appelez les secours. France Assureurs cite explicitement cette situation parmi celles où les pompiers peuvent être sollicités.
- Photographiez les dégâts et notez les horaires. Gardez une chronologie : début constaté, appels, personnes contactées, évolution du débit et interventions.
Peut-on entrer chez le voisin pour couper l’eau ?
Vous ne devez pas forcer une porte, une serrure ou pénétrer de votre propre initiative dans un logement privé au seul motif que vous suspectez une fuite. L’urgence ne transforme pas un voisin en autorité habilitée à accéder au domicile d’autrui. Si le logement est inaccessible, passez par le syndic, le gardien, les secours ou les professionnels compétents selon la gravité.
De même, n’essayez pas de manipuler arbitrairement le compteur ou l’installation privée du voisin. Si une coupure générale de l’immeuble devient nécessaire, elle doit être coordonnée avec les personnes ou services habilités afin d’éviter d’aggraver la situation ou de priver inutilement d’autres logements d’eau.
Le rôle du syndic en cas de fuite urgente
En copropriété, le syndic doit être informé rapidement lorsque la fuite peut concerner une canalisation commune, traverser plusieurs logements ou menacer l’immeuble. L’ANIL rappelle que le syndic peut faire réaliser, sans autorisation préalable de l’assemblée générale, les travaux urgents nécessaires à la sauvegarde de l’immeuble. Elle cite notamment la réparation d’une fuite sur une canalisation rompue parmi les exemples d’intervention urgente.
Cela ne signifie pas que toutes les réparations dans le logement du voisin relèvent automatiquement de la copropriété. La nature de la canalisation, l’origine de la fuite et le règlement de copropriété déterminent les responsabilités techniques. L’intérêt du syndic est d’aider à identifier rapidement la partie concernée et de coordonner les intervenants.
Qui contacter selon la situation ?
| Situation | Premier contact utile | Pourquoi |
|---|---|---|
| Voisin joignable et fuite probablement privative | Voisin, puis professionnel compétent | Il peut faire vérifier son installation et organiser l’accès à son logement. |
| Voisin absent, fuite active et copropriété | Syndic ou gardien | Ils peuvent rechercher un contact, vérifier une partie commune et coordonner une intervention. |
| Logement source vide et inaccessible, écoulement important | Syndic/gardien et, si l’urgence le justifie, secours | France Assureurs indique que l’intervention des pompiers peut être demandée lorsque le logement d’où vient la fuite est vide et inaccessible. |
| Canalisation commune ou origine collective suspectée | Syndic | Le syndic assure la conservation de l’immeuble et peut faire engager les travaux urgents nécessaires à sa sauvegarde. |
| Dommages déjà constatés chez vous | Votre assureur, après les premières mesures de sécurité | La déclaration permet d’ouvrir le dossier et de connaître les justificatifs attendus. |
L’ordre des appels dépend donc surtout de la gravité et de l’accessibilité du logement source. Un simple doute sur une auréole ne justifie pas la même réponse qu’un écoulement continu qui traverse un plafond. L’objectif est de faire cesser l’aggravation sans prendre vous-même des risques ni franchir une porte privée.
Lorsque plusieurs interlocuteurs sont mobilisés, notez l’heure de chaque appel et le nom du service ou de la personne contactée. Cette chronologie évite les démarches en double et peut aussi aider à montrer que vous avez réagi rapidement pour limiter les dommages.
Quand appeler les pompiers ?
France Assureurs recommande de rechercher rapidement l’origine du dégât des eaux et de prévenir, selon le cas, le voisin, le syndic ou le gardien. Le même organisme indique que si votre logement est complètement inondé ou si le logement d’où vient la fuite est vide et inaccessible, vous pouvez demander l’intervention des pompiers.
Réservez cet appel aux situations où l’écoulement et les risques justifient réellement une intervention urgente : débit important, danger électrique, propagation rapide, plafond qui se dégrade fortement ou logement source inaccessible. Pour une simple auréole ancienne sans écoulement actif, la recherche de fuite et le syndic sont généralement des voies plus adaptées.
Que faire pendant l’attente de l’intervention ?
Pendant que le syndic, un plombier ou les secours arrivent, concentrez-vous sur ce qui peut être fait sans danger. Déplacez les biens encore secs si leur accès ne vous expose ni à une chute ni à une installation électrique humide. Placez des récipients uniquement si cela ne nécessite pas de monter sur un meuble instable ou de travailler sous un plafond qui se déforme.
Photographiez l’évolution de la fuite depuis une zone sûre : plafond, murs, sol, mobilier touché et, si possible, progression du débit. Une courte série d’images horodatées est plus utile qu’une remise en état précipitée, car elle documente l’étendue du dommage avant séchage ou démontage. Conservez aussi les messages envoyés au voisin, au syndic et aux intervenants.
N’essayez pas d’ouvrir un plafond gorgé d’eau, de démonter une canalisation inconnue ou de neutraliser une installation électrique mouillée. Si un luminaire, une prise ou un tableau est concerné, la sécurité des personnes passe avant la protection des finitions. Une intervention professionnelle permet ensuite de distinguer la mise en sécurité immédiate de la réparation définitive.
Faut-il déclarer le dégât des eaux tout de suite ?
Oui, une fois la situation sécurisée, informez votre assureur selon les modalités prévues par votre contrat. France Assureurs rappelle qu’un dégât des eaux doit être déclaré à l’assureur multirisques habitation dans les cinq jours ouvrés.
Chronologie pratique des premières 24 heures
- Dans les premières minutes : éloignez-vous des zones électriques mouillées, protégez les personnes et déplacez seulement les biens accessibles sans risque.
- Dès que possible : tentez de joindre le voisin et prévenez le syndic ou le gardien lorsque l’immeuble est en copropriété.
- Si la situation est grave : sollicitez une intervention urgente adaptée, notamment lorsque le logement source est vide et inaccessible et que l’écoulement est important.
- Pendant l’intervention : prenez des photos, notez les horaires et conservez les coordonnées des personnes intervenues.
- Après la mise en sécurité : informez votre assureur sans attendre le retour du voisin et rassemblez les justificatifs disponibles.
Cette chronologie n’impose pas d’attendre une étape pour commencer la suivante. Si la fuite continue, la recherche de la cause et les démarches d’assurance peuvent avancer en parallèle. Le délai de cinq jours ouvrés rappelé par France Assureurs concerne la déclaration du sinistre ; il ne faut évidemment pas attendre ce délai pour faire stopper une fuite active.
Conservez les photos, échanges, factures et justificatifs d’intervention.
Le constat amiable dégât des eaux permet de rassembler les informations utiles lorsque les personnes concernées peuvent le compléter. Si le voisin est absent au moment du sinistre, n’attendez pas sa signature pour sécuriser le logement et prévenir votre propre assureur.
Ce qu’il faut conserver comme preuves
- photos et vidéos datées des zones touchées ;
- heure approximative du début ou de la découverte ;
- captures ou traces des appels/messages au voisin, au syndic ou au gardien ;
- coordonnées des professionnels et services intervenus ;
- factures de mesures d’urgence ou de recherche de fuite ;
- liste des biens endommagés ;
- documents transmis à l’assureur.
France Assureurs conseille de conserver les justificatifs de réparation de la fuite et de ne rien jeter trop vite, car l’assureur ou l’expert peut avoir besoin d’éléments pour évaluer les dommages.
Après l’arrêt de la fuite : que réparer, et quand ?
Une fois l’écoulement stoppé, distinguez la réparation de la cause de la remise en état des dégâts. La canalisation, le joint, l’équipement ou l’élément du bâtiment à l’origine de la fuite doit être traité rapidement pour éviter une nouvelle aggravation. Gardez la facture, le rapport d’intervention ou tout document permettant d’identifier ce qui a été réparé : France Assureurs recommande de conserver les justificatifs liés à la réparation de la fuite.
En revanche, peinture, papier peint, enduit, plafond ou revêtement de sol ne doivent pas être refaits dans la précipitation. Un support encore humide peut nécessiter du temps de séchage, et l’assureur ou l’expert peut avoir besoin de constater l’étendue des dommages avant une réfection définitive.
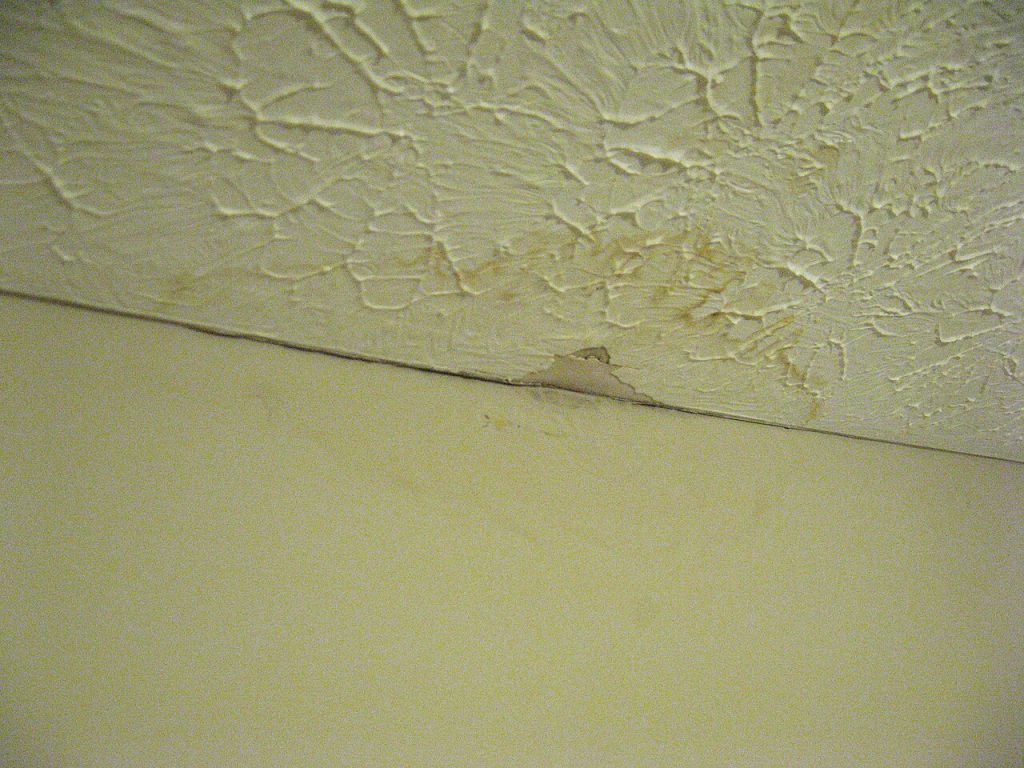
Photographiez donc les zones touchées avant démontage et après les mesures d’urgence.
Ne jetez pas immédiatement les objets détériorés qui peuvent servir à l’évaluation du sinistre, sauf lorsqu’ils présentent un risque sanitaire ou de sécurité qui impose leur évacuation. Dans ce cas, documentez-les soigneusement avant de les retirer et conservez, quand c’est possible, les références, factures ou preuves d’achat. L’objectif n’est pas de conserver un logement humide, mais de préserver suffisamment d’éléments pour que le dossier puisse être compris.
Attendez également l’accord de l’assureur ou le passage de l’expert avant une remise en état définitive importante des peintures, sols ou revêtements.
Et si l’eau vient du plafond mais que l’origine n’est pas certaine ?
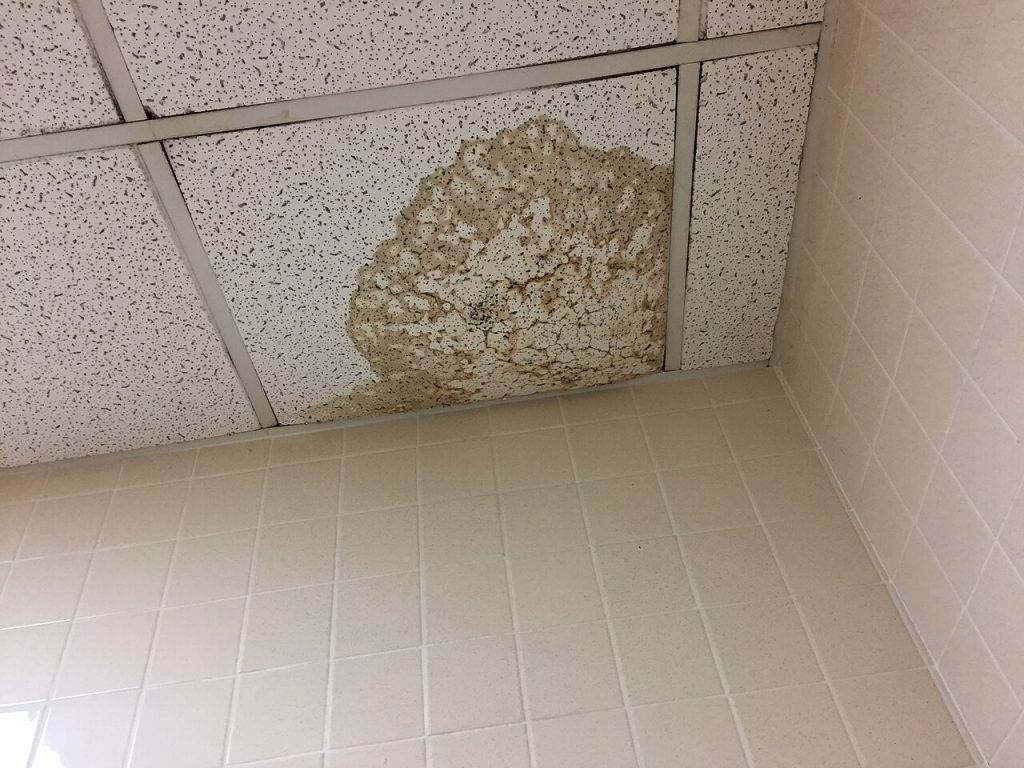
Une fuite au plafond ne vient pas forcément du logement immédiatement au-dessus. Une canalisation peut cheminer, une gaine peut transporter l’eau ou le défaut peut venir d’une toiture ou d’une partie commune. Si l’origine n’est pas évidente, évitez d’accuser un voisin avant la recherche de fuite.
Notre guide sur la fuite d’eau au plafond détaille les premières vérifications et les risques spécifiques. Ici, le point central reste l’absence ou l’inaccessibilité du logement présumé source.
Locataire ou propriétaire : qui doit agir ?
Quel que soit votre statut, vous devez limiter l’aggravation du sinistre et signaler rapidement le problème.
Selon l’origine, qui coordonne quoi ?
Le statut d’occupant ne permet pas, à lui seul, de savoir qui supportera finalement la réparation ou l’indemnisation. Il faut d’abord identifier l’origine : équipement privatif, canalisation commune, toiture, joint, appareil ou autre élément du bâtiment. C’est cette origine, les contrats et le règlement de copropriété qui permettent ensuite d’orienter les responsabilités.
| Vous êtes… | Démarche utile sans attendre |
|---|---|
| Locataire | Limitez l’aggravation, prévenez votre assureur et informez le bailleur lorsque des travaux sur le logement ou ses équipements peuvent être nécessaires. |
| Propriétaire occupant | Prévenez votre assureur et le syndic dès qu’une partie commune ou un autre lot peut être concerné. |
| Copropriétaire bailleur | Restez en lien avec l’occupant, le syndic et les assureurs pour que la recherche de cause et les travaux relevant du logement puissent être coordonnés. |
L’ANIL rappelle que le bailleur doit assurer l’entretien du logement et prendre en charge les travaux qui ne relèvent pas des réparations locatives. Cela ne signifie pas qu’une fuite provenant du logement du dessus est automatiquement « à la charge du propriétaire » : la cause exacte doit d’abord être établie. En copropriété, si une canalisation commune ou un élément collectif est suspecté, le syndic doit être associé rapidement au diagnostic.
Le propriétaire bailleur, le locataire, le syndic et les assureurs peuvent ensuite avoir des rôles différents selon l’origine de la fuite, les parties touchées et les contrats. Évitez les conclusions automatiques du type « le voisin paiera forcément » : la prise en charge dépend des circonstances et des conventions applicables entre assureurs.
Si vous êtes locataire et que le problème nécessite des travaux relevant du propriétaire, informez-le également sans attendre. Si vous êtes copropriétaire, transmettez au syndic les éléments permettant de déterminer si une partie commune est en cause.
Les erreurs à éviter
- forcer l’accès au logement du voisin ;
- attendre plusieurs jours avant de prévenir syndic et assureur alors que la fuite continue ;
- réparer ou repeindre complètement avant d’avoir documenté les dommages ;
- jeter immédiatement les biens détériorés susceptibles d’être examinés ;
- supposer que toute fuite du plafond vient nécessairement du voisin du dessus ;
- toucher une installation électrique humide ;
- annoncer une responsabilité ou une indemnisation certaine avant la recherche de cause et l’analyse des contrats.
FAQ
Qui appeler si le voisin du dessus ne répond pas ?
Prévenez le syndic ou le gardien et tentez de joindre le voisin par les moyens disponibles. Si l’écoulement est important et que le logement source est vide et inaccessible, France Assureurs indique que les pompiers peuvent être sollicités.
Puis-je couper l’eau du voisin moi-même ?
N’intervenez pas sur une installation privée inaccessible ou inconnue. Faites coordonner la coupure par le syndic, le gardien, un professionnel ou les secours selon l’urgence.
Dois-je attendre le retour du voisin pour déclarer le sinistre ?
Non. Sécurisez, documentez et prévenez votre assureur dans le délai prévu. Le voisin pourra être associé ensuite au constat et à la recherche de cause.
Sources vérifiées
- France Assureurs — le règlement d’un dégât des eaux.
- ANIL — travaux urgents en copropriété et rôle du syndic.
Informations vérifiées le 29 août 2026. Les contrats d’assurance, le règlement de copropriété et les circonstances exactes du sinistre restent déterminants pour la prise en charge.