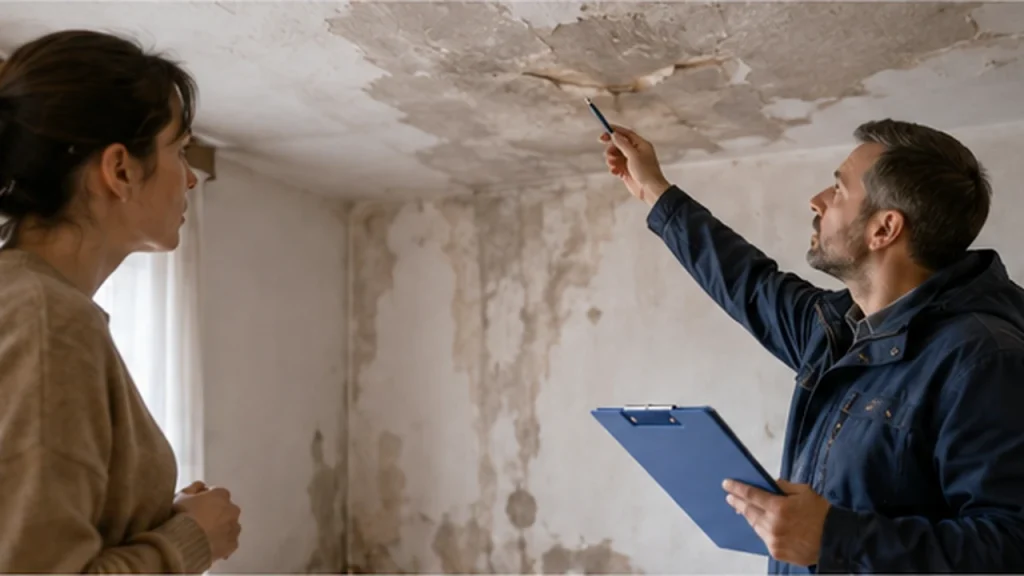
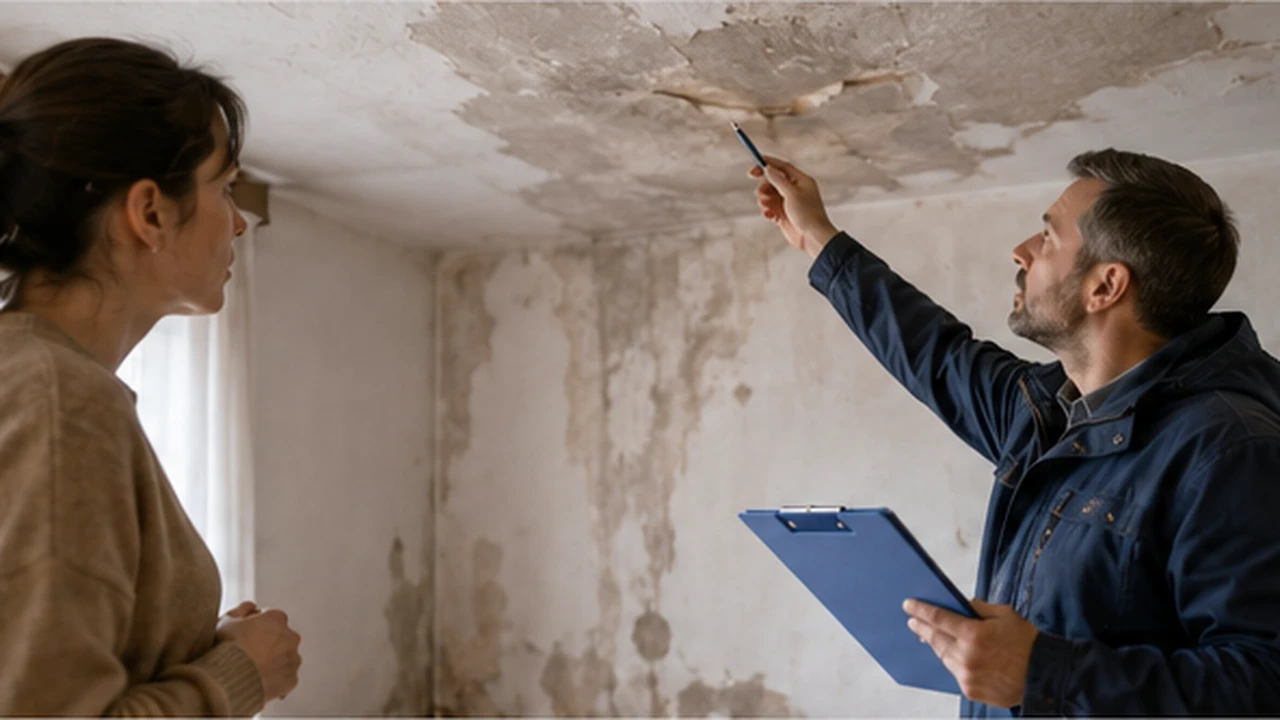
L’expertise après un dégât des eaux se prépare comme un dossier de preuve, pas comme une négociation improvisée. Réunissez les photos, factures, devis, échanges avec l’assureur, justificatifs de réparation urgente et une chronologie simple du sinistre. Pendant la visite, montrez les dommages de façon factuelle, signalez ce qui n’est pas visible immédiatement et demandez ce qui sera retenu dans le rapport. Une bonne préparation aide l’expert à comprendre le dossier ; elle ne garantit jamais une indemnisation plus élevée.
Sommaire
Astuce expertise dégât des eaux : les 9 préparatifs les plus utiles
La meilleure astuce expertise dégât des eaux n’est pas une formule pour « convaincre » l’expert. C’est une méthode de préparation qui rend le dossier lisible et vérifiable. La DGCCRF rappelle que l’expertise sert notamment à déterminer les circonstances du sinistre, l’étendue des dommages et les modalités de remise en état. France Assureurs précise que l’expert identifie les biens endommagés, décrit et chiffre les dommages, peut évaluer la vétusté et préconiser des mesures conservatoires.
1. Faites une chronologie d’une page
Notez la date de découverte, l’origine supposée ou confirmée, les personnes prévenues, les interventions déjà réalisées et les étapes importantes. Une chronologie évite les réponses contradictoires et aide à distinguer les faits certains des hypothèses.
2. Classez les photos par pièce
Conservez des vues d’ensemble et des gros plans : plafond, mur, sol, mobilier, plinthes, menuiseries, appareils ou objets touchés. Si vous disposez de photos prises avant le sinistre, elles peuvent aider à montrer l’état antérieur.
3. Regroupez les preuves de valeur
Factures d’achat, bons de garantie, relevés de commande, photos antérieures, factures d’entretien ou autres documents peuvent aider à identifier les biens et leur valeur. N’inventez jamais une valeur faute de justificatif.
4. Demandez des devis détaillés
Un devis de remise en état peut être utile pour cadrer les travaux nécessaires. Demandez si possible une ventilation claire : dépose, séchage, préparation du support, peinture, revêtement, remplacement ou remise en état.
5. Gardez les justificatifs d’urgence
Réparation provisoire de la fuite, intervention d’un plombier, pompage, assèchement ou autre mesure conservatoire : conservez les factures et comptes rendus. Ils permettent de comprendre ce qui a été fait pour éviter l’aggravation.
6. Listez les dommages pièce par pièce
Préparez une liste simple plutôt qu’un discours général : « mur nord du salon », « plinthe derrière le canapé », « parquet devant la baie », etc. Cette précision facilite le constat.
7. Signalez les dommages peu visibles
Un support encore humide, un gonflement discret, une odeur persistante ou un meuble atteint à l’arrière peuvent ne pas être évidents au premier regard. Montrez-les sans les exagérer et expliquez quand vous les avez constatés.
8. Relisez votre contrat avant le rendez-vous
Repérez les garanties, exclusions, plafonds et éventuelle garantie « honoraires d’expert ». Cela ne détermine pas à lui seul ce que l’expert constatera, mais vous saurez quelles questions poser ensuite à l’assureur.
9. Préparez vos questions
Notez cinq à dix questions maximum. Un rendez-vous est plus efficace quand vous savez ce que vous voulez comprendre : périmètre de la mission, pièces manquantes, suite du dossier, rapport et possibilité de contester.
Expertise dégât des eaux : à partir de quel montant ?
Il n’existe pas de seuil universel qui obligerait systématiquement un assureur habitation à envoyer un expert pour un dégât des eaux ordinaire. France Assureurs indique que l’assureur désigne un expert s’il l’estime nécessaire. La décision peut donc dépendre du contrat, de l’ampleur apparente des dommages, de la complexité de la cause, du nombre de logements concernés, d’un désaccord ou des règles de gestion appliquées au dossier.
La question « expertise dégât des eaux à partir de quel montant » appelle donc une réponse prudente : un assureur peut régler un petit sinistre sur devis ou photos, et décider d’expertiser un dossier plus complexe même si son montant n’est pas exceptionnel. À l’inverse, un chiffre trouvé sur Internet peut correspondre à une procédure particulière et non à votre contrat.
Si votre assureur vous annonce qu’aucun expert ne sera missionné, demandez simplement sur quelle base le dossier sera évalué : photos, devis, estimation à distance ou règlement de gré à gré. Vous aurez alors une réponse propre à votre sinistre, sans extrapoler une règle qui n’existe pas.
Quels documents et preuves préparer avant l’expertise ?
La DGCCRF indique que l’assuré doit être en mesure de remettre à l’expert les documents permettant d’évaluer les dommages le plus précisément possible : factures d’achat, factures de réparation ou d’entretien, bons de garantie, actes, photos et autres justificatifs. France Assureurs formule la même recommandation pour les dossiers de sinistre.
| Document ou preuve | Pourquoi c’est utile | Bon réflexe |
|---|---|---|
| Numéro de sinistre et échanges avec l’assureur | Reconstituer les décisions et demandes déjà faites | Imprimer ou regrouper les e-mails importants |
| Photos et vidéos datées | Montrer l’étendue et l’évolution des dégâts | Garder vues générales + détails |
| Factures d’achat / garanties | Identifier les biens et leur valeur | Fournir les originaux ou copies lisibles |
| Devis de remise en état | Éclairer les travaux nécessaires | Privilégier des devis détaillés par poste |
| Factures des mesures d’urgence | Prouver les dépenses engagées pour limiter les dommages | Conserver intervention, date et nature des travaux |
| Compte rendu de recherche ou réparation de fuite | Documenter l’origine lorsque celle-ci a été identifiée | Ne pas déduire vous-même une cause non confirmée |
| Photos antérieures au sinistre | Montrer l’état du logement ou du bien avant les dégâts | Utiliser des photos authentiques déjà existantes |
| Liste des dommages par pièce | Éviter les oublis pendant la visite | Une ligne par élément endommagé |
Si un objet est très abîmé, ne le jetez pas automatiquement avant l’expertise. France Assureurs recommande de ne rien jeter afin que l’assureur ou l’expert dispose d’un maximum d’éléments pour estimer les dommages. Si un bien doit impérativement être évacué pour des raisons de sécurité ou d’hygiène, prenez des photos détaillées, conservez la preuve de l’évacuation et demandez, si possible, l’accord de l’assureur.
De même, évitez les travaux de remise en état non urgents avant le passage de l’expert ou l’accord préalable de l’assureur. Réparer la cause de la fuite et prendre des mesures conservatoires est une chose ; repeindre entièrement un mur ou remplacer un parquet avant constat peut rendre l’évaluation plus difficile.
Comment se passe une expertise dégât des eaux ?
Le déroulement exact dépend du dossier, mais une expertise dégât des eaux suit généralement une logique assez stable. L’expert mandaté par l’assureur recueille les éléments techniques nécessaires à l’évaluation et au règlement. L’assureur reste ensuite celui qui décide de l’application du contrat et formule la proposition de règlement.
- Prise de rendez-vous. L’expert ou son cabinet vous contacte et précise la date, parfois la liste des documents souhaités. Certaines évaluations peuvent aussi commencer à distance sur photos ou visioconférence selon le dossier.
- Rappel des circonstances. Vous exposez les faits : date, origine connue ou supposée, interventions réalisées, pièces touchées. Restez factuel ; dites clairement ce qui est confirmé et ce qui ne l’est pas.
- Inspection des dommages. L’expert observe les supports, les biens mobiliers, l’étendue apparente des dégâts et les éléments qui peuvent l’aider à comprendre le sinistre.
- Analyse des justificatifs. Photos, factures, devis, preuves de propriété ou d’entretien peuvent être examinés. Si un document manque, demandez si vous pouvez le transmettre après le rendez-vous et dans quel délai.
- Évaluation technique. L’expert décrit les dommages, estime les modalités de remise en état et transmet ses conclusions dans un rapport. Ce travail sert de base technique à l’assureur.
- Suite du dossier. L’assureur confronte les conclusions de l’expertise aux garanties et conditions du contrat puis vous communique sa position ou son offre. Si vous contestez, plusieurs voies amiables existent avant d’envisager une procédure judiciaire.
Votre rôle pendant la visite n’est pas de « plaider » chaque centimètre carré. Il est de montrer les dommages, remettre les justificatifs et corriger calmement toute information factuelle inexacte. Si l’expert ne voit pas un élément, signalez-le et demandez qu’il soit pris en compte ou qu’il puisse être documenté après la visite.
Les questions utiles à poser à l’expert
Les questions pertinentes sont celles qui clarifient la mission et la suite du dossier. Elles évitent les malentendus sans transformer le rendez-vous en confrontation.
- Quel est exactement le périmètre de votre mission sur ce dossier ?
- L’origine de la fuite est-elle considérée comme établie ou reste-t-elle à confirmer ?
- Quels dommages avez-vous relevés dans chaque pièce ?
- Y a-t-il des éléments que vous ne pouvez pas évaluer aujourd’hui faute de séchage ou d’accès ?
- Quels justificatifs vous manquent pour finaliser l’évaluation ?
- Puis-je vous transmettre un devis ou une facture complémentaire après la visite ?
- Comment seront traités les dommages qui évoluent pendant le séchage ?
- Un rapport me sera-t-il communiqué et par qui ?
- Quelle est la prochaine étape : rapport, demande de pièces, proposition de l’assureur ?
- À qui dois-je signaler un désaccord factuel après la visite ?
Évitez les questions du type « comment obtenir plus ? ». L’expert n’est pas là pour vous apprendre à maximiser un paiement ; il est là pour établir une évaluation technique. Une question factuelle comme « ce mur a-t-il été retenu dans votre constat ? » est beaucoup plus utile.
Expertise contradictoire et contre-expertise : quelle différence ?
France Assureurs explique que l’assuré peut faire appel à un expert différent de celui désigné par l’assureur. Ce second expert réalise alors une contre-expertise et confronte son analyse à celle de l’expert de la compagnie : c’est une expertise amiable contradictoire.
Cette démarche devient pertinente lorsque le désaccord porte sur un point technique ou une évaluation importante et que les échanges simples avec l’assureur n’ont pas permis de le résoudre. Avant de missionner votre propre expert, relisez votre contrat : la DGCCRF rappelle que les frais de contre-expertise restent en principe à la charge de l’assuré, sauf si une garantie d’honoraires d’expert prévoit une prise en charge dans certaines limites.
Si les deux experts ne parviennent pas à un accord, France Assureurs indique qu’un troisième expert peut intervenir dans le cadre d’une tierce expertise. Les modalités de désignation et de partage des frais doivent être vérifiées dans le contrat et avec l’assureur. En cas de blocage persistant, une expertise judiciaire peut ensuite être ordonnée par un juge.
Que faire si vous n’êtes pas d’accord avec l’évaluation ?
Un désaccord se défend d’abord avec des éléments précis. Évitez un courrier général disant simplement que « le montant est trop bas ». Reprenez point par point ce que vous contestez : dommage oublié, surface incorrecte, devis non pris en compte, bien mal identifié, cause mal comprise ou justificatif non examiné.
- Demandez les explications et documents disponibles. Demandez à l’assureur sur quels éléments techniques et contractuels sa position repose, et si le rapport d’expertise peut ou doit vous être transmis dans votre situation.
- Formulez une contestation écrite et chiffrée quand c’est possible. Joignez les pièces correspondant exactement au point discuté : photo, facture, devis, compte rendu technique.
- Saisissez le service réclamation si le désaccord persiste. Conservez une copie de vos échanges et une chronologie.
- Envisagez une contre-expertise si l’enjeu le justifie. Vérifiez avant tout le coût, la garantie d’honoraires d’expert éventuelle et la mission que vous confiez à votre expert.
- Recourez à la Médiation de l’Assurance si les conditions sont réunies. La médiation suppose d’avoir d’abord formulé une réclamation écrite auprès du professionnel. Elle est gratuite pour le consommateur.
La Médiation de l’Assurance rappelle qu’un dossier complet doit comporter notamment le contrat, la réclamation, la réponse éventuelle de l’assureur et les documents liés au litige, tels qu’un rapport d’expertise. Conserver votre dossier dès le début du sinistre facilite donc aussi une éventuelle contestation plusieurs semaines plus tard.
Délai entre expertise et indemnisation : que peut-on réellement dire en 2026 ?
Il faut distinguer les délais prévus par votre contrat, les délais de traitement annoncés par l’assureur et les textes légaux applicables à votre situation. Pour un dégât des eaux ordinaire en assurance habitation, il est risqué d’annoncer un délai universel « après expertise » sans vérifier le contrat et le régime juridique du dossier.
France Assureurs indique que la procédure de règlement est propre à chaque société et que, lorsque l’assuré accepte la proposition, le paiement intervient dans le délai prévu au contrat — avec, dans sa présentation générale du dégât des eaux, un règlement indiqué en principe dans le mois suivant l’accord amiable. Cette formulation reste une indication générale : votre contrat est la référence à vérifier.
La bonne démarche consiste à demander à votre assureur : « quel délai contractuel s’applique à mon règlement après l’expertise ? » puis à conserver sa réponse. Si le dossier se prolonge sans explication, formalisez une demande écrite, puis une réclamation si nécessaire.
Ce qu’il ne faut jamais faire avant ou pendant l’expertise
- Ne déplacez pas ou ne mettez pas en scène les dommages pour qu’ils paraissent plus importants.
- N’aggravez jamais volontairement une zone humide et ne retardez pas une réparation urgente pour conserver une « preuve ».
- Ne jetez pas précipitamment les biens endommagés sans photo ni accord lorsque leur conservation est raisonnablement possible.
- Ne réalisez pas des travaux esthétiques complets avant constat sans vérifier avec l’assureur s’ils peuvent être engagés.
- N’inventez ni facture, ni prix, ni date d’achat. Si vous n’avez plus le justificatif, dites-le et cherchez une preuve alternative authentique.
- Ne présentez pas une hypothèse comme une certitude. Si la cause exacte reste inconnue, indiquez ce qui a été constaté et ce qui reste à confirmer.
- Ne signez pas dans la précipitation un document que vous ne comprenez pas. Demandez à quoi il sert et conservez-en une copie.
FAQ
Quelle est la meilleure astuce pour une expertise dégât des eaux ?
La meilleure astuce consiste à préparer un dossier clair : chronologie, photos, factures, devis, justificatifs d’urgence et liste des dommages par pièce. Cela facilite l’examen du dossier mais ne garantit pas une indemnisation plus élevée.
Expertise dégât des eaux : à partir de quel montant l’expert se déplace-t-il ?
Il n’existe pas de seuil universel pour un dégât des eaux ordinaire. L’assureur peut désigner un expert s’il l’estime nécessaire selon le contrat, le montant, la complexité ou les circonstances du sinistre.
Comment se passe une expertise dégât des eaux ?
L’expert reprend les circonstances, inspecte les dommages, examine les justificatifs, évalue les modalités de remise en état puis rédige ses conclusions. L’assureur applique ensuite les garanties du contrat et formule sa position.
Quels documents faut-il donner à l’expert ?
Préparez notamment les photos, factures d’achat, factures d’entretien ou de réparation, bons de garantie, devis de remise en état, justificatifs des mesures d’urgence et une liste précise des biens ou zones endommagés.
Peut-on demander une expertise contradictoire après un dégât des eaux ?
Oui. L’assuré peut faire appel à son propre expert pour une contre-expertise. Les deux experts confrontent alors leurs analyses dans une expertise amiable contradictoire.
Qui paie la contre-expertise dégât des eaux ?
Les frais peuvent rester à la charge de l’assuré. Certains contrats prévoient toutefois une garantie d’honoraires d’expert qui peut couvrir tout ou partie de ces frais selon ses conditions et plafonds.
Combien de temps après l’expertise est-on indemnisé ?
Il n’existe pas une réponse unique valable pour tous les contrats. Vérifiez les délais du contrat et la procédure de votre assureur. Les nouvelles règles créées en 2026 doivent aussi être vérifiées selon leur date et leur champ d’application au contrat concerné.
Que faire si le rapport ou l’évaluation de l’expert ne me convient pas ?
Commencez par contester par écrit avec des éléments précis et des justificatifs. Si le désaccord persiste, utilisez le service réclamation, puis envisagez une contre-expertise ou la Médiation de l’Assurance selon votre situation.
Quelle est la meilleure astuce pour une expertise dégât des eaux ?
Expertise dégât des eaux : à partir de quel montant l’expert se déplace-t-il ?
Comment se passe une expertise dégât des eaux ?
Quels documents faut-il donner à l’expert ?
Peut-on demander une expertise contradictoire après un dégât des eaux ?
Qui paie la contre-expertise dégât des eaux ?
Combien de temps après l’expertise est-on indemnisé ?
Que faire si le rapport ou l’évaluation de l’expert ne me convient pas ?
Conclusion : défendre son dossier, c’est surtout le documenter
Une expertise dégât des eaux se prépare bien avant l’arrivée de l’expert. Un dossier lisible, des photos cohérentes, des devis détaillés, des preuves de valeur et une chronologie simple évitent les oublis. Pendant le rendez-vous, restez factuel : montrez ce qui est endommagé, distinguez les faits des hypothèses et demandez quelles pièces manquent.
Si vous ne deviez retenir qu’une astuce expertise dégât des eaux, ce serait celle-ci : documentez plutôt que dramatiser. Et si l’évaluation vous semble incomplète, contestez point par point, puis utilisez les voies prévues par votre contrat : réclamation, contre-expertise, médiation ou, si nécessaire, voie judiciaire.
Sources vérifiées
- DGCCRF — Assurance multirisque habitation : renseignez-vous
- France Assureurs — Le rôle de l’expert d’assurance et les étapes de l’expertise
- France Assureurs — Le règlement d’un dégât des eaux
- Légifrance — Code des assurances, article L.121-18
- La Médiation de l’Assurance — La médiation étape par étape
Sources contrôlées le 13 août 2026. Les conditions du contrat d’assurance restent déterminantes pour la prise en charge, les honoraires d’expert et les délais applicables au dossier.
ChoisirChezSoi est un site indépendant. Certains autres contenus du site peuvent contenir des liens affiliés et générer une commission sans coût supplémentaire pour le lecteur ; ce guide reste strictement informationnel.